

محاسبة المستخلصات
متابعة المستخلصات المقدّمة والمعتمدة والمحصّلة، والفروقات بينها، وأثرها على التدفق النقدي.
قطاعات المحاسبة المتخصصة
مستخلصات وضمانات ونسب إنجاز وتكاليف موزّعة على مشاريع متوازية. محاسبة لها قواعدها.
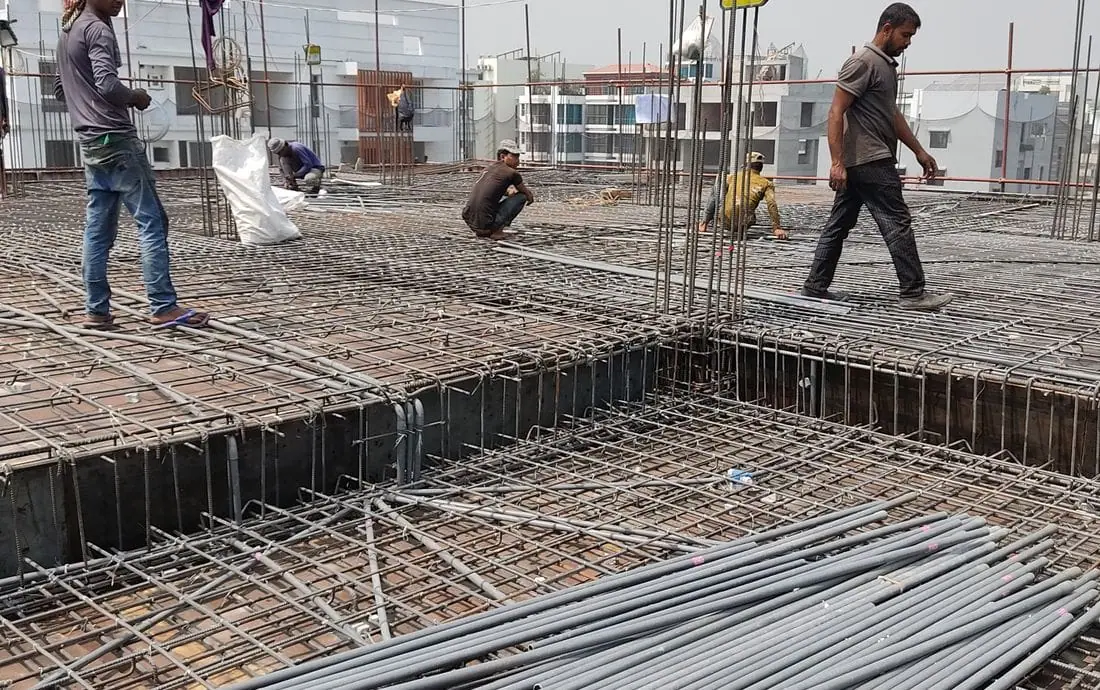
محاسبة شركات المقاولات ليست محاسبة تجارة عامة بأسماء مختلفة. الفارق جوهري: الإيراد لا يُعترف به عند إصدار الفاتورة بل بحسب نسبة إنجاز المشروع، والتكاليف تتوزّع على مشاريع تجري في وقت واحد، وجزء من مستحقاتكم محتجز كضمان لا يُصرف إلا بعد شهور أو سنوات.
ونتيجة ذلك أن شركات المقاولات كثيرًا ما تُظهر ربحًا دفتريًا بينما تعاني اختناقًا نقديًا — أو العكس. ومن لا يقرأ أرقامه على أساس المشروع لا يعرف أي عقد ربح وأيّه استنزفه.
نحن لا نضيف المقاولات إلى قائمة القطاعات التي نخدمها، بل هي من أساسها: نتولّى الدورة كاملة من القيد إلى تقرير ربحية المشروع.
متابعة المستخلصات المقدّمة والمعتمدة والمحصّلة، والفروقات بينها، وأثرها على التدفق النقدي.
تتبّع المبالغ المحتجزة ومواعيد استحقاق الإفراج عنها حتى لا تُنسى في الدفاتر.
احتساب الإيراد والتكلفة وفق نسبة إنجاز كل مشروع بما يعكس النتيجة الحقيقية.
توزيع التكاليف المباشرة وغير المباشرة على المشاريع بأسس قابلة للتبرير.
تقرير مستقل لكل مشروع يبيّن هامشه الفعلي لا المتوقع.
معالجة ضريبة القيمة المضافة على المستخلصات والدفعات المقدمة بشكل صحيح.
نعم، ونرشّح نظامًا مناسبًا إن لم يكن لديكم واحد يستوعب المشاريع.
نعم، يمكن ضمّها ضمن نطاق الخدمة.
لا. المقاولات ليست من فئات الأعمال والمهن غير المالية المحددة، وخدمتنا لها محاسبية لا رقابية. أما إن كان لديكم نشاط آخر يخضع، فنقيّمه على حدة.